Перепланировка нежилого помещения в ипотеке — процедура, в которой банк-залогодержатель становится полноправным участником согласования. Без письменного согласия кредитора начинать строительные работы нельзя — это прямое требование ФЗ №102 «Об ипотеке», а не внутренний регламент конкретного банка. Разберём, какие документы запрашивает банк, сколько времени занимает рассмотрение и как не потерять месяцы на повторных подачах. Этот материал дополняет основную статью про согласование перепланировки нежилого помещения, где описан весь процесс от проекта до регистрации в ЕГРН.
- Что говорит закон о перепланировке залогового нежилого помещения
- Какие документы банк требует для согласования перепланировки
- Образцы документов для согласования перепланировки в ипотеке
- Как получить согласие банка-залогодержателя на перепланировку
- Как получить согласие банка на перепланировку нежилого помещения: пошаговая инструкция
- Что проверяет оценщик при перепланировке залоговой недвижимости
- Риски для собственника при перепланировке без уведомления банка
- Как перепланировка влияет на страхование залогового помещения
- Стоимость согласования перепланировки нежилого помещения в ипотеке в 2026 году
- Выводы
- Часто задаваемые вопросы
Что говорит закон о перепланировке залогового нежилого помещения
Правовая основа — первое, что нужно понять собственнику. Статья 29 ФЗ №102 от 16.07.1998 «Об ипотеке (залоге недвижимости)» закрепляет право залогодателя пользоваться заложенным имуществом по назначению. Но это право не безграничное. Любые изменения, которые меняют характеристики объекта — площадь, конфигурацию, количество помещений — требуют письменного согласия залогодержателя. Нарушение этого условия даёт банку формальное основание потребовать досрочного погашения кредита.
📌 Факт: Согласно ст. 29 ФЗ №102, залогодатель вправе использовать имущество по назначению, но любые изменения, влияющие на характеристики объекта, требуют письменного согласия залогодержателя. Без этого согласия перепланировка юридически ничтожна.
Параллельно действует ст. 346 ГК РФ, которая регулирует пользование и распоряжение предметом залога в общем виде. По сути, два нормативных акта вместе создают одно правило: хочешь изменить объект залога — иди в банк за разрешением.
Отдельный пласт — региональное законодательство. В Москве действует Постановление №508-ПП, которое устанавливает административный порядок согласования перепланировок нежилых помещений. Для помещений в многоквартирных домах применяется также ЖК РФ ст. 26. Итого: согласование идёт сразу по двум направлениям — административному (органы архитектуры и надзора) и банковскому (залогодержатель). Оба обязательны.
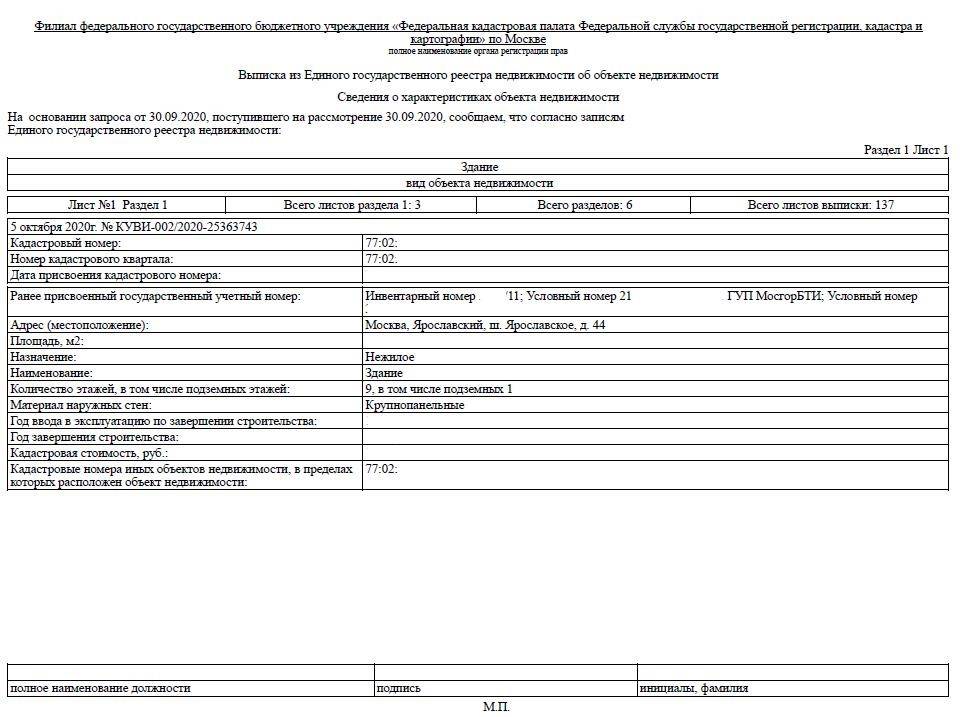
На практике именно банки первыми обнаруживают проблему. При выдаче ипотечного кредита под залог коммерческой недвижимости банк всегда проводит оценку объекта. Оценщик фиксирует любое расхождение фактической планировки с документами БТИ и ЕГРН — и это расхождение отражается в отчёте об оценке. Дальше банк принимает решение: кредитовать или нет. Большинство крупных банков отказывают в кредитовании под залог объекта с неузаконенной перепланировкой уже на этом этапе. В практике СМВ Групп мы сталкиваемся с этим регулярно — собственник приходит с готовым одобрением кредита, а банк останавливает выдачу из-за красных линий в поэтажке.
Уважаемые клиенты!
В нашей статье вы найдете много полезной информации. Но если нет времени читать сейчас — просто позвоните. Наши эксперты ответят на ваши вопросы и помогут разобраться:
Москва:8-499-495-43-20
Санкт-Петербург:8 (812) 409-63-02
Консультации бесплатны и удобны — всегда рады помочь!
Какие документы банк требует для согласования перепланировки
Единого стандарта нет. Каждый банк формирует собственный перечень, опираясь на внутренние регламенты. Тем не менее на основе нашего опыта работы с крупнейшими кредиторами можно выделить базовый набор, который запрашивают практически все.
Стандартный пакет документов включает заявление от залогодателя с описанием планируемых изменений, проект перепланировки от проектной организации — члена СРО, техническое заключение о состоянии несущих конструкций, правоустанавливающие документы на помещение и актуальную выписку из ЕГРН.

Дополнительно банк нередко запрашивает поэтажный план и экспликацию из БТИ, справку о балансовой или остаточной стоимости объекта, а также действующий договор страхования залога. Если перепланировка затрагивает несущие конструкции или инженерные сети — понадобится расширенный состав технической документации. Ознакомьтесь с полным перечнем документов для согласования перепланировки нежилого помещения.
💡 Лайфхак: Если в выписке ЕГРН указано обременение «ипотека» — запрашивайте согласие банка на перепланировку одновременно с заказом проекта. Это сэкономит 2-4 недели, потому что оба процесса идут параллельно.
Если в ЕГРН написано «ипотека» — мы в СМВ Групп сразу запрашиваем у собственника согласие банка на перепланировку. Это первое, что делаем при первичной консультации. Без этого документа весь остальной пакет теряет смысл. Особо сложные случаи — раздел или объединение помещений, находящихся в залоге. Здесь банку придётся менять закладную: вместо одного объекта с одним кадастровым номером появятся другие. Не все банки готовы это делать, и об этом нужно знать заранее.
ℹ️ Полезно знать: При разделе или объединении помещений, находящихся в залоге, банку придётся менять закладную — вместо одного объекта с одним кадастровым номером появятся другие. Прежде чем планировать такую перепланировку, получите принципиальное согласие банка на изменение предмета залога.
Образцы документов для согласования перепланировки в ипотеке
Открыть список документов
| Документ | Скачать |
|---|---|
| Образец заявления о согласовании перепланировки | Скачать |
| Проект перепланировки (пример оформления) | Скачать |
| Образец технического паспорта БТИ | Скачать |
| Технический план помещения (образец) | Скачать |
| Форма запроса выписки ЕГРН | Скачать |
| Заявление о кадастровом учёте изменений | Скачать |
| Образец заявления в ДГИ Москвы | Скачать |
| ТЗ на разработку проекта перепланировки | Скачать |
| Образец заполненной выписки ЕГРН | Скачать |
| Договор аренды части нежилого помещения (образец) | Скачать |
Как получить согласие банка-залогодержателя на перепланировку
Как получить согласие банка на перепланировку нежилого помещения: пошаговая инструкция
Показать пошаговую инструкцию
- Шаг 1. Изучите условия кредитного договора и договора залога — найдите раздел о перепланировке и изменениях предмета залога. В большинстве договоров это отдельный пункт с явным запретом самовольных изменений.
- Шаг 2. Подготовьте проект перепланировки через проектную организацию — член СРО. Банк не рассмотрит заявку без проекта. Кредитор должен видеть, что именно вы планируете изменить и как это повлияет на характеристики объекта залога.
- Шаг 3. Напишите заявление в банк с просьбой согласовать перепланировку. Приложите проект, техзаключение, правоустанавливающие документы на помещение. Ряд банков требует также актуальную выписку ЕГРН и действующий полис страхования.
- Шаг 4. Дождитесь ответа банка (от 2 до 6 недель). При положительном решении получите письменное согласие на официальном бланке с печатью. Этот документ хранится вместе с проектом бессрочно.
- Шаг 5. Приложите согласие банка к пакету документов для Росреестра при регистрации изменений после завершения работ. Без этого документа регистрация будет приостановлена.
⚠️ Внимание: Банки рассматривают запросы на согласие перепланировки от 2 до 6 недель. Если пакет документов неполный — банк возвращает заявку, и срок ожидания обнуляется. Закладывайте это время в график проекта до начала работ.
Чаще всего проблема возникает не там, где её ждут: не в сложности самой перепланировки, а в некомплектности пакета документов для банка. Банковский юрист возвращает заявку из-за одной недостающей бумаги — и срок ожидания обнуляется. Мы в СМВ Групп закладываем 2-3 дня на проверку комплекта перед подачей в банк. Это экономит клиенту месяц на повторной подаче.
Регистрация изменений после получения согласия и завершения работ производится через Росреестр. Для этого потребуется технический план, подготовленный кадастровым инженером на основе актуальных обмеров. Подробнее об этом этапе читайте в материале про обновление техплана после перепланировки нежилого помещения.
Что проверяет оценщик при перепланировке залоговой недвижимости
Банк привлекает оценщика дважды: при выдаче кредита и после завершения перепланировки — для актуализации залоговой стоимости. Задача оценщика — установить рыночную стоимость объекта с учётом его текущего состояния и соответствия документам.

Первое, что делает оценщик — сравнивает фактическую планировку с поэтажкой БТИ и выпиской ЕГРН. Любое расхождение он обязан зафиксировать в отчёте. Фраза «выявлено несоответствие фактической планировки документации» в отчёте об оценке — это сигнал для банка. В большинстве случаев это означает отказ в дальнейшем кредитовании или требование узаконить изменения в сжатые сроки.
Оценщик также анализирует, как перепланировка повлияла на функциональность объекта. Грамотная перепланировка — оптимизированная логистика внутри помещения, дополнительные рабочие места, улучшенное зонирование — повышает рыночную стоимость. Плохо спланированная или незаконная — снижает её. Дисконт при продаже помещения с неузаконенной перепланировкой составляет от 10 до 30% от рыночной стоимости.
После завершения работ и получения акта о приёмке мы рекомендуем заказывать обновлённый отчёт об оценке одновременно с подготовкой техплана. Это ускоряет коммуникацию с банком и позволяет оперативно обновить параметры страхования залога. Узнать больше о том, как рассчитать окупаемость перепланировки нежилого помещения, можно в нашем отдельном материале.
Риски для собственника при перепланировке без уведомления банка
Это тот случай, когда последствия несопоставимы с кажущейся экономией времени.
Первый и самый серьёзный: банк вправе потребовать досрочного погашения кредита. Если кредитный договор содержит условие об обязательном уведомлении банка при изменении предмета залога (а такое условие есть в подавляющем большинстве договоров), несанкционированная перепланировка — это формальное нарушение договора. Итог — требование вернуть весь остаток долга единовременно.
Второй риск: штрафы. Для юридических лиц в Москве штраф за самовольную перепланировку в многоквартирном доме достигает 350 000 руб. Если перепланировка квалифицирована как реконструкция — штраф до 1 000 000 руб. О том, что ещё грозит собственнику, подробно написано в материале о последствиях неузаконенной перепланировки нежилого помещения.
Третий: проблемы с продажей. Крупные компании, банки и федеральные сети не приобретают объекты с неузаконенной перепланировкой. Срок сделки с таким объектом растягивается до 4-8 месяцев против 1-2 месяцев при узаконенной планировке. Про риски при покупке помещения с несогласованной перепланировкой мы подготовили отдельный разбор.
Четвёртый: заморозка любых операций с объектом. Без зарегистрированных изменений в ЕГРН сделки с объектом — продажа, аренда, залог — затруднены или невозможны. Юридически объект существует в «разорванном» состоянии: физически он один, а в документах — другой. На одном из наших объектов (нежилое здание, 1200 м²) процесс узаконивания занял 4 месяца вместо регламентных 45 дней — причина была в ошибке предыдущего подрядчика, который подготовил техплан с расхождениями.
Перепланировка залогового помещения без уведомления банка — прямой путь к досрочному требованию погасить кредит. Инженеры СМВ Групп знают практику работы каждого крупного банка и помогут собрать документы так, чтобы согласие получить с первого раза. Средний срок подготовки комплекта — 5 рабочих дней.
Как перепланировка влияет на страхование залогового помещения
Страхование залога — не формальность, а реальный финансовый инструмент защиты банка и косвенно — самого заёмщика. Именно поэтому изменение характеристик застрахованного объекта имеет прямые последствия для страхового договора.
Статья 944 ГК РФ обязывает страхователя сообщать страховщику обо всех обстоятельствах, влияющих на оценку риска. Перепланировка — это именно такое обстоятельство. Если собственник провёл изменения и не уведомил страховую компанию, та вправе отказать в выплате при наступлении страхового случая. Полностью и на законном основании.
На практике это работает так: при пожаре, затоплении или ином ущербе страховщик проводит осмотр объекта. Если фактическая планировка не совпадает с документами, по которым заключён договор страхования — это основание для отказа в выплате или существенного уменьшения её размера. При этом кредитные обязательства перед банком никуда не денутся. Наши специалисты знают практику работы каждого территориального отдела Росреестра — требования отличаются, и это нужно учитывать при подготовке техплана.
Правильный порядок действий: после получения согласия банка на перепланировку и до начала работ следует уведомить страховую компанию о предстоящих изменениях. После завершения работ — внести изменения в договор страхования с учётом обновлённых характеристик объекта. Это занимает 3-5 рабочих дней, но полностью защищает заёмщика от рисков отказа в выплате. Узнайте подробнее, как проходит поэтапное согласование перепланировки — там описан весь маршрут от проекта до регистрации.

Стоимость согласования перепланировки нежилого помещения в ипотеке в 2026 году
Итоговая сумма зависит от сложности объекта, типа здания и объёма необходимых работ. Ниже — актуальные цены на основные услуги.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Проект и техзаключение на перепланировку | от 45 000 руб. | от 2 дней |
| Технические паспорта | от 30 000 руб. | от 5 дней |
| Кадастровые работы с техпланом | от 35 000 руб. | от 1 дня |
| Техническая инвентаризация | от 20 000 руб. | от 3 дней |
| Эскизный проект | от 15 000 руб. | от 2 дней |
Итоговая стоимость зависит от площади, типа здания и объёма работ — полный прайс с разбивкой по услугам поможет сориентироваться точнее. Отдельная статья расходов — обновление документов БТИ (от 15 000 руб.). Если перепланировка проводилась без согласования и требует узаконивания, бюджет начинается от 45 000 руб. за проект и заключение для отдельно стоящего здания, от 100 000 руб. — для помещений в МКД.
Мы согласовали более 1000 проектов перепланировки в Москве и регионах — подборка завершённых кейсов покажет типичные объекты и сроки. Расходы на согласование — не потеря денег, а инвестиция в ликвидность объекта. Без зарегистрированных изменений дисконт при продаже составит 10-30%, а срок экспозиции вырастет в 4-8 раз.
Узнайте, как подойти к выбору проектной организации, чтобы не переплатить и получить качественный результат.
Выводы
Согласие банка-залогодержателя — обязательный документ для любой перепланировки нежилого помещения, находящегося в ипотеке. Это требование ФЗ №102, и обойти его нельзя. Банки рассматривают запросы от 2 до 6 недель, и этот срок нужно учитывать в графике проекта. Без проекта от организации — члена СРО банк не примет заявку к рассмотрению. Страховую компанию необходимо уведомить отдельно — иначе при страховом случае возникает риск отказа в выплате. Неузаконенная перепланировка снижает ликвидность объекта на 10-30% и создаёт реальный риск досрочного истребования кредита банком.
За 12 лет работы СМВ Групп согласовал более 1000 проектов перепланировки, в том числе сотни объектов, находившихся в залоге у банков. Мы знаем регламенты крупнейших кредиторов, требования оценщиков и порядок взаимодействия с Росреестром. Если ваше помещение в ипотеке и вы планируете изменения — можно оставить заявку, инженер свяжется в течение дня.
Часто задаваемые вопросы
Нужно ли получать согласие банка на перепланировку нежилого помещения в ипотеке?
Сколько времени занимает получение согласия банка на перепланировку?
Может ли банк отказать в согласовании перепланировки залогового помещения?
Что будет, если сделать перепланировку без уведомления банка?
Какие документы нужно предоставить банку для получения согласия на перепланировку?
Нужно ли переоценивать помещение после перепланировки при ипотеке?
Как перепланировка залогового помещения влияет на страховку?
Можно ли разделить или объединить помещения, находящиеся в ипотеке?
Что делать, если банк отказал в согласовании перепланировки?
Нужно ли уведомлять банк о косметическом ремонте нежилого помещения?
Как перепланировка влияет на залоговую стоимость нежилого помещения?
Можно ли продать нежилое помещение в ипотеке после перепланировки?
Согласуйте перепланировку залогового помещения без ошибок
За 12 лет работы СМВ Групп согласовал более 1000 проектов перепланировки нежилых помещений — в том числе сотни объектов, находившихся в залоге у банков. Мы знаем требования каждого крупного кредитора, готовим полный пакет документов с первого раза и берём на себя всё взаимодействие с банком, оценщиком и Росреестром. Средний срок подготовки комплекта — 5 рабочих дней.